中国车市增速换挡:内销利润下滑,出口成关键增量
2026年中国乘用车市场面临国内销量与利润双降压力,行业进入存量竞争阶段;与此同时,汽车出口特别是新能源汽车出口大幅增长,成为产业新的增长引擎。
2026年10月,中国汽车市场呈现出鲜明的“内冷外热”格局。据中国汽车流通协会乘用车市场信息联席分会(乘联分会)统计,10月1日至11日全国乘用车零售量为45.9万辆,同比下降24%,较2025年同期减少近15万辆。与此同时,9月国内汽车销量为190.4万辆,同比下降26%;但同期出口量达105.3万辆,同比增长61.4%。这一数据对比显示,以国内市场增量为核心的旧周期正在退潮,以全球化能力、技术深度和体系效率为标尺的新周期正在形成。
价格战挤压利润,监管介入规范竞争
在终端市场,消费者观望情绪浓厚。北京朝阳区某国产品牌4S店销售经理李洪(化名)表示,国庆期间进店量虽增加三成,但签单率明显下降,客户往往询价后便离开。上海消费者陈傅建(化名)反映,面对丰富的车型和持续的优惠,反而陷入“选择过载”,担心买后贬值。这种微观层面的犹豫与宏观数据相呼应:乘联分会秘书长崔东树指出,今年1-9月汽车行业收入80435亿元,同比增长2.6%,但利润仅为2675亿元,同比下降23%,销售利润率降至3.3%。9月单月利润率进一步下探至1.4%,处于近4年低位。
崔东树分析称,行业正通过“价格换空间”,但效果有限,利润率已连续三年下滑。此外,部分企业为抢窗口期压缩研发周期,推出“速成车”,引发质量担忧。对此,监管层已采取行动。8月底,工业和信息化部等四部门启动为期一年的生产一致性和质量提升专项行动;10月10日发布的征求意见稿明确,新车上市前须完成“两冬一夏”环境适应性测试和至少3万公里可靠性验证,并禁止全隐藏式门把手等未经充分验证的设计。业内人士认为,此举旨在将竞争拉回以安全和品质为底线的轨道。
出口激增与海外布局深化
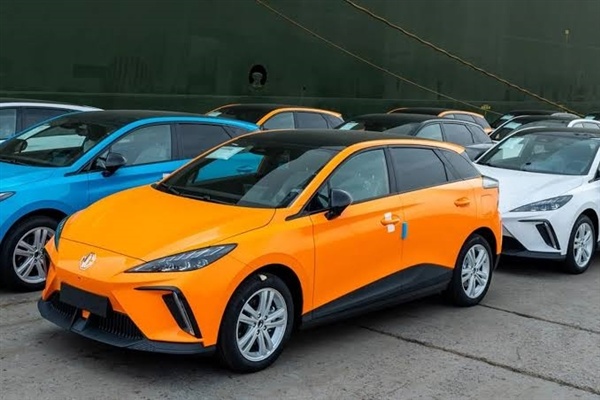
面对国内市场的压力,海外市场成为中国车企的重要增量来源。今年前三季度,中国整车出口820.5万辆,同比增长65.8%;其中新能源汽车出口400.6万辆,同比激增127.9%。中国机电产品进出口商会汽车分会原秘书长孙晓红表示,按货值计算,中国汽车出口已居全球第二,超过日本,仅次于德国。
孙晓红指出,“十四五”期间中国汽车完成了从“走出去”到“走进去”的转变。在“十五五”期间,重心将转向“站得住、回得来”,即守住开拓的市场,实现全产业链出海,并让海外收益回流国内形成研发闭环。在区域布局上,泰国成为重要支点。泰国投资促进委员会广州办事处主任陈伟丽介绍,比亚迪、长安、广汽埃安、长城、奇瑞等车企已在泰国布局,泰国BOI对电动汽车全价值链提供3至13年企业所得税减免。
在产品端,奇瑞9月出口20.37万辆,稳居第一;零跑汽车9月出口同比涨幅达298.6%;极氪9X在欧洲售价折合人民币超100万元,成为首款在当地站稳百万级价位并实现规模化销售的中国车,约700辆正发运欧洲,预计2027年1月开启交付。技术层面,全固态电池进入中试阶段,L2级辅助驾驶渗透率预计超70%,15万元主流车型开始普遍搭载高速与城市NOA功能,智能化正成为主流标配。
行业分析师刘志超认为,当前车市“存量竞争特征凸显”,新能源市场呈现“高端电动车爆发、微型电动车承压”的两极分化。经销商库存预警指数位于荣枯线之上,部分经销商依靠售后和金融业务补贴新车亏损,这种模式难以持续。未来品牌退出、渠道整合将成为常态。刘志超强调,出清不等于萎缩,一个更集中、更健康的竞争格局是产业从“多而散”走向“少而强”的必经阶段。真正的机会属于那些在摩擦中完成能力升级,把安全验证做实、技术成本打下来、海外体系建起来的企业。
背景
中国汽车产业长期依赖国内增量市场,近年来随着市场饱和,竞争加剧,价格战频发。同时,中国车企加速全球化布局,从单纯的产品出口转向全产业链出海,并在泰国、欧洲等地建立本地化生产与销售体系。
消息来源
本文综合以下来源:
- 中新网 — 车市增速换挡之后 谁才有资格跑得更远
本文在人工智能辅助下根据上述来源撰写。了解我们的编辑方针。
更多财经新闻
第九届进博会将迎4142家境外企业参展
第九届中国国际进口博览会将于11月5日至10日在上海举办,预计有超过480件代表性展品进行全球首发或亚洲首展,涵盖健康、智能、绿色及中国化创新等多个领域。
19城出台细则 落实商品住房销售制度改革
自住建部等三部门发布完善商品住房销售制度通知以来,全国已有19个城市出台相关落实政策,涵盖一二三线城市,各地以8月28日为节点明确预售及现房销售条件。
 财经 · 中国内地
泰国内阁批准进口电动车消费税上调至35%
泰国政府宣布将进口纯电动汽车和增程式电动汽车的消费税统一上调至35%,新税率将于2027年1月1日生效,旨在保护本土汽车产业并吸引投资。